

Commerzbank Banking

- 80.48K Rezensionen
- 4,6
- Downloads
- 1.000.000+
 Analyse von Appgk
Wenn bei einer Banking-App etwas hakt, ist nicht immer sofort klar, ob die Ursache bei der Anmeldung, der Verbindung oder dem eigenen Vorgehen liegt. Bei Commerzbank Banking würde ich deshalb zuerst ruhig prüfen, an welcher Stelle der Ablauf stoppt, statt dieselbe Aktion mehrfach anzustoßen. Das ist besonders wichtig, wenn eine Zahlung gerade freigegeben werden sollte: Ein erneuter Versuch ohne Blick auf den aktuellen Kontostand und die Umsätze kann unnötige Unsicherheit schaffen.
Die Anwendung stammt von der Commerzbank AG, ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein breites Publikum. Im Finanzbereich ist sie mit einer durchschnittlichen Bewertung von 4,6 bei rund 266.000 Bewertungen sichtbar etabliert; mehr als eine Million Installationen sprechen für eine breite Nutzung. Für mich zählt im Alltag aber vor allem, ob sie die typischen Aufgaben rund um ein Commerzbank-Konto nachvollziehbar zusammenführt.
So funktioniert der Alltag mit der Banking-App
Ich zeige in diesem Abschnitt, wie ich Kontostand, Umsätze und Zahlungen in eine verlässliche Routine bringe, statt jede Aufgabe unter Zeitdruck einzeln abzuarbeiten. Besonders hilfreich finde ich, vor einer erneuten Überweisung erst die Buchungen zu prüfen und bei wiederkehrenden Empfängern gespeicherte Angaben trotzdem noch einmal gegenzulesen. Als Nächstes geht es darum, wie eine ruhige Vorbereitung typische Hürden bei Einrichtung und Freigabe vermeiden kann.
Wo Nutzer im Ablauf hängen bleiben können
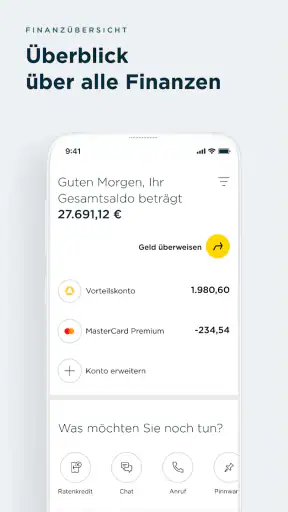
Mein sinnvollster Einstieg ist ein fester Ablauf statt planloses Tippen. Nach dem Öffnen prüfe ich zuerst den aktuellen Kontostand und sehe mir anschließend die jüngsten Umsätze an. Diese Reihenfolge klingt banal, verhindert aber, dass eine Überweisung aus einem falschen Eindruck heraus angestoßen wird. Gerade wenn mehrere Zahlungen kurz hintereinander eingegangen oder abgebucht worden sind, ist der Umsatzbereich die wichtigere Informationsquelle als die große Zahl auf der Startseite.
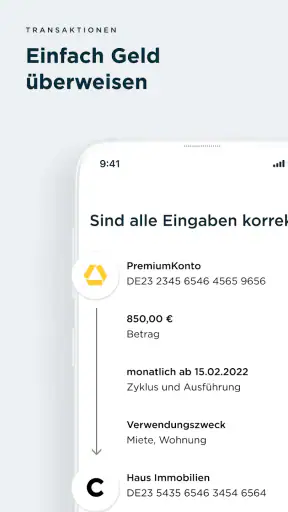
Für eine gewöhnliche Überweisung ist die App angenehm direkt: Empfänger, IBAN, Betrag und Verwendungszweck werden nacheinander erfasst. Ich empfehle, den Namen des Empfängers und den Verwendungszweck vor der Freigabe noch einmal bewusst zu lesen, statt nur die Eingabefelder auszufüllen. Bei wiederkehrenden Zahlungen spart diese kleine Kontrolle später Zeit, weil sich Fehler in Daueraufträgen oder regelmäßigen Rechnungen besonders ärgerlich auswirken können.
Ein realistisches Beispiel ist der Monatsanfang: Miete, Strom und Versicherungen sind bereits eingeplant, während eine einzelne Rechnung neu hinzugekommen ist. Ich würde zuerst die bereits verbuchten Umsätze prüfen, dann die offene Zahlung ausführen und anschließend den Kontostand erneut kontrollieren. Diese zweite Prüfung ist kein überflüssiger Schritt. Sie bestätigt, dass die Transaktion tatsächlich angestoßen wurde und der verfügbare Betrag zur eigenen Planung passt.
Wenn eine Anmeldung oder Freigabe nicht auf Anhieb klappt, hilft es, die Schritte einzeln auseinanderzuhalten: Lässt sich die App öffnen? Wird der Kontozugang erreicht? Bleibt es erst bei der Bestätigung einer Zahlung stehen? Diese Unterscheidung ist nützlicher als ein pauschaler Neustart, weil sie zeigt, ob das Problem den Zugang oder nur eine einzelne Aktion betrifft. Ich würde außerdem vermeiden, eine Überweisung mehrfach abzuschicken, solange unklar ist, ob der erste Versuch bereits verarbeitet wurde.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Einrichtung ohne Zeitdruck vorbereiten
Viele Nutzer öffnen eine Banking-App, melden sich an und beginnen sofort mit der ersten Zahlung. Ich halte es für sinnvoller, zunächst die persönlichen Einstellungen und Sicherheitsoptionen in Ruhe durchzugehen. Welche Anmeldeart im Alltag verwendet wird, wie Freigaben bestätigt werden und welche Benachrichtigungen man erhalten möchte, beeinflusst später jede einzelne Sitzung. Eine kurze Einrichtung am Anfang macht den Ablauf danach deutlich vorhersehbarer.
Besonders wichtig ist die Balance zwischen Komfort und Kontrolle. Eine schnelle Anmeldung ist praktisch, wenn ich nur einen Kontostand prüfen will. Für größere Überweisungen möchte ich dagegen nicht in einen gedankenlosen Automatismus geraten. Ich nehme mir deshalb angewöhnt, bei höheren Beträgen bewusst langsamer zu werden und Empfänger, IBAN sowie Betrag getrennt zu kontrollieren. Die App kann diese Verantwortung nicht abnehmen; sie kann nur den Weg zur Prüfung übersichtlich machen.
Die besten Aspekte von Commerzbank Banking
Das solltest du über Commerzbank Banking wissen
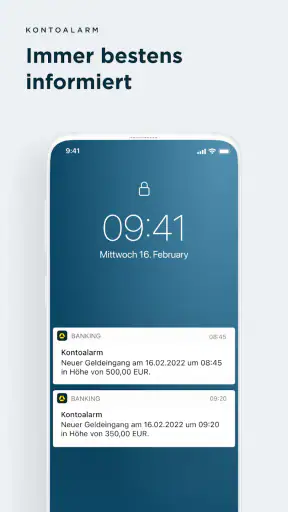
Benachrichtigungen sollte man nicht einfach pauschal aktivieren oder deaktivieren, sondern passend zum eigenen Alltag auswählen. Wer regelmäßig auf Zahlungseingänge wartet, profitiert von zeitnahen Hinweisen. Wer dagegen viele Kontobewegungen hat und bei jeder kleinen Meldung gestört wird, verliert schnell den Überblick. Mein Tipp ist, Benachrichtigungen als Kontrollinstrument zu betrachten und nicht als Ersatz für den regelmäßigen Blick in die Umsatzliste.
Ebenso lohnt es sich, die App nach einem Gerätewechsel nicht erst dann einzurichten, wenn dringend eine Zahlung ansteht. Ein ruhiger Testlauf mit einer einfachen Kontostandsabfrage zeigt, ob Anmeldung und Freigabe wie erwartet funktionieren. Das ist einer der unscheinbaren, aber nützlichen Schritte für erfahrene Nutzer: Sicherheits- und Zugangsfragen werden geklärt, bevor Zeitdruck entsteht.
Die aktuelle Version ist 26.8.100 mit der Build-Kennung 260729045. Für die Nutzung wird mindestens iOS oder Android in Version 10 benötigt. Wer ein älteres Smartphone verwendet, sollte deshalb vor der Installation prüfen, ob das Betriebssystem noch unterstützt wird. Das ist keine Schwäche der Bedienung selbst, kann aber für ältere Geräte entscheidend sein.
Wenn ein Vorgang nicht wie erwartet weitergeht
Bei einer unterbrochenen Zahlung würde ich zuerst in die Umsatzübersicht schauen, bevor ich den Vorgang erneut beginne. So lässt sich zumindest prüfen, ob sich der Kontostand oder die sichtbaren Buchungen bereits verändert haben. Bleibt das Ergebnis unklar, ist es vernünftiger, den Status über einen offiziellen Kontaktweg der Bank zu klären, als dieselbe Zahlung aus Nervosität ein zweites Mal auszulösen.
Auch bei einer fehlgeschlagenen Anmeldung ist systematisches Vorgehen hilfreicher als hektisches Ausprobieren. Ich prüfe, ob das Gerät eine Verbindung hat und ob ich die Zugangsdaten korrekt eingebe, ohne sensible Angaben irgendwo außerhalb des vorgesehenen Anmeldewegs zu notieren oder weiterzugeben. Wenn eine Freigabe unerwartet erscheint, breche ich lieber ab und prüfe den Anlass, statt sie aus Gewohnheit zu bestätigen. Eine dringliche Nachricht oder ein Zeitlimit ist für mich kein Grund, Sicherheitskontrollen zu überspringen.
Ein weiterer praktischer Punkt: Vor einer wichtigen Zahlung sollte das Smartphone ausreichend geladen und die Verbindung stabil sein. Das ist keine besondere Funktion der App, sondern einfache Vorbereitung, die vermeidbare Unterbrechungen reduziert. Muss ich unterwegs bezahlen, suche ich für die Eingabe sensibler Daten möglichst einen ruhigen Moment und kontrolliere danach den Vorgang noch einmal in der Umsatzübersicht.
Screenshots
Wiederkehrende Abläufe schneller und sauberer erledigen
Der größte Geschwindigkeitsgewinn entsteht nicht durch hektisches Tippen, sondern durch feste Gewohnheiten. Ich öffne die App nicht jedes Mal mit einer anderen Absicht, sondern arbeite bei ähnlichen Aufgaben nach demselben Muster: anmelden, Kontostand einordnen, relevante Umsätze prüfen, Zahlung erfassen, Angaben kontrollieren und Ergebnis nachvollziehen. Dieser Ablauf reduziert vergessene Schritte und macht auch ungewöhnliche Kontobewegungen leichter erkennbar.
Bei wiederkehrenden Überweisungen würde ich vorhandene Vorlagen oder gespeicherte Zahlungswege nur dann nutzen, wenn die Empfängerdaten bereits zuverlässig geprüft wurden. Der Vorteil liegt auf der Hand: weniger manuelle Eingaben und damit weniger Tippfehler. Der Nachteil ist ebenso wichtig: Ein alter Datensatz kann unbemerkt überholt sein. Vor jeder größeren oder seltenen Zahlung sollte deshalb nicht nur der Betrag, sondern auch der Empfänger erneut angesehen werden.
Ein weiterer hilfreicher Ablauf betrifft den Verwendungszweck. Ich formuliere ihn so, dass ich die Zahlung später selbst wiedererkenne, anstatt nur die Mindestangabe einzutragen. Das erleichtert die Suche in den Umsätzen und macht die eigene Kontohistorie verständlicher. Gerade bei mehreren ähnlichen Rechnungen ist ein eindeutiger Text praktischer als eine scheinbar schnelle, aber nichtssagende Eingabe.
Für die tägliche Kontrolle genügt oft eine kurze, regelmäßige Sitzung. Ich würde nicht jede einzelne Kontobewegung sofort analysieren, aber auch nicht wochenlang warten. Ein fester Zeitpunkt, etwa nach dem Einkauf oder am Abend, hilft dabei, unbekannte Abbuchungen früh zu bemerken. Diese Gewohnheit ist wertvoller als eine seltene, sehr lange Kontrolle, weil Unstimmigkeiten dann zeitnah auffallen.
Die App eignet sich außerdem gut für Menschen, die ihre Bankgeschäfte unterwegs erledigen müssen. Eine Rechnung im Zug, eine spontane Rückzahlung an Freunde oder die Kontrolle eines erwarteten Gehaltseingangs lassen sich direkt am Smartphone angehen. Trotzdem sollte man öffentliche Situationen mit Bedacht wählen. Für sensible Eingaben würde ich eine ruhige Umgebung bevorzugen und nicht nebenbei handeln, während andere Personen den Bildschirm leicht einsehen können.
Wenn die Ursache außerhalb der App liegt
Nicht jede Verzögerung bedeutet, dass die Anwendung selbst fehlerhaft ist. Eine instabile Internetverbindung kann den Zugriff oder die Bestätigung unterbrechen; ebenso kann ein ungeeignetes oder veraltetes Betriebssystem die Nutzung verhindern. Bei einem älteren Gerät würde ich deshalb zuerst die Systemversion prüfen und sicherstellen, dass die Mindestanforderung erfüllt ist, bevor ich nach einem Bedienfehler suche.
Auch die eigene Erwartung an den Kontostand kann zu Verwirrung führen. Eine Zahlung, die man gerade erfasst hat, und eine bereits verbuchte Kontobewegung sind nicht unbedingt dasselbe. Ich verlasse mich daher nicht allein auf eine kurze Bestätigung am Ende eines Vorgangs, sondern sehe anschließend nach, was in den Umsätzen tatsächlich angezeigt wird. Bei unklaren Buchungsfragen ist die Bank der richtige Ansprechpartner; wiederholtes Aktualisieren der App ersetzt keine Klärung des Kontostatus.
Wer mehrere Finanz-Apps verwendet, sollte zudem unterscheiden, welche davon die maßgebliche Quelle für das Commerzbank-Konto ist. Eine Haushaltsübersicht kann hilfreich sein, doch bei einer konkreten Zahlung kontrolliere ich den Vorgang direkt im Banking-Zugang. Das erspart den falschen Schluss, eine verzögerte oder abweichende Anzeige in einem anderen Werkzeug müsse automatisch bedeuten, dass die Bankbuchung fehlgeschlagen ist.
Wo die App überzeugt und wo ich Grenzen sehe
Ihre Stärke liegt für mich in der Nähe zum konkreten Bankkonto. Wer ein Konto bei der Commerzbank führt und vor allem klassische Bankaufgaben mobil erledigen möchte, erhält einen direkten und alltagstauglichen Zugang. Die kostenlose Nutzung senkt die Einstiegshürde, und die breite Altersfreigabe macht die Anwendung auch für Familienmitglieder zugänglich, die mit Finanz-Apps bisher wenig Erfahrung haben.
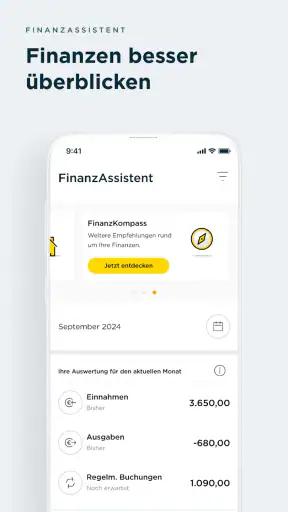
Die klare Ausrichtung ist zugleich eine Grenze. Wer mehrere Konten bei unterschiedlichen Banken in einer einzigen Übersicht zusammenführen möchte, braucht möglicherweise eine zusätzliche Finanz-App. Solche Anwendungen können für Haushaltsplanung, Ausgabenanalyse oder gemeinsame Budgets geeigneter sein. Ich würde die Commerzbank-App daher nicht als vollständigen Ersatz für jedes Finanzwerkzeug sehen, sondern als erste Anlaufstelle für das eigene Commerzbank-Konto.
Auch die persönliche Sicherheit bleibt ein wichtiger Punkt. Eine App kann den Zugang vereinfachen, aber ein schwaches Gerätepasswort, unachtsame Freigaben oder ein unbeaufsichtigtes Smartphone schaffen weiterhin Risiken. Ich prüfe deshalb vor einer Bestätigung immer, ob die Zahlung wirklich zu meiner aktuellen Absicht passt. Besonders bei unerwarteten Aufforderungen oder Zeitdruck ist Zurückhaltung sinnvoller als ein schneller Klick.
Für Einsteiger kann die Vielzahl an Bankbegriffen zunächst etwas nüchtern wirken. Die Anwendung ist kein Finanzkurs und erklärt nicht automatisch jede Entscheidung, die man bei einer Zahlung oder Kontoverwaltung trifft. Wer zum ersten Mal ein eigenes Konto nutzt, sollte sich die einzelnen Schritte bewusst aneignen und nicht davon ausgehen, dass eine einfache Oberfläche jede Unsicherheit beseitigt.
Erfahrene Nutzer können dagegen von einem disziplinierten Umgang profitieren. Ich würde die App nicht ständig öffnen, sondern sie in einen persönlichen Kontrollrhythmus einbauen. So bleibt sie ein Werkzeug und wird nicht zur Quelle unnötiger Unterbrechungen. Der Unterschied zwischen einer guten und einer chaotischen Nutzung liegt hier weniger in versteckten Funktionen als in der Frage, ob man wiederholbare Abläufe entwickelt.
Für wen sich der Umstieg lohnt
Ich empfehle die Anwendung vor allem Commerzbank-Kundinnen und -Kunden, die Überweisungen, Kontrollen und alltägliche Bankwege selbst am Smartphone erledigen möchten. Sie passt zu Menschen, die keine komplizierte Finanzsoftware suchen, sondern einen mobilen Zugang zu den wichtigsten Bankaufgaben. Auch für Nutzer, die bisher häufig den Browser verwendet haben, kann die App bequemer sein, wenn die Aufgaben meist kurz und wiederkehrend sind.
Weniger passend ist sie für Personen, die ihre gesamte finanzielle Situation über viele Banken hinweg analysieren wollen. Wer detaillierte Budgetdiagramme, automatische Haushaltskategorien oder eine umfassende Vermögensübersicht erwartet, sollte sich nach einer ergänzenden Lösung umsehen. Ebenso ist sie nicht die richtige Wahl für jemanden, der persönliche Beratung grundsätzlich dem digitalen Self-Service vorzieht.
Im Vergleich zu einer unabhängigen Haushaltsbuch-App ist der Vorteil hier nicht eine größere Sicht auf alle Finanzen, sondern die unmittelbare Nähe zum eigenen Commerzbank-Zugang. Eine separate Budgetlösung kann Ausgaben über mehrere Konten hinweg besser ordnen; der Browser eignet sich eher, wenn ich länger an einer größeren Übersicht arbeiten möchte. Für eine kurze Kontrolle oder eine einzelne normale Überweisung ist das Smartphone dagegen meist der passendere Weg. Wer nur gelegentlich den Kontostand prüft, muss nicht zwingend wechseln; wer regelmäßig Zahlungen verwaltet, dürfte den mobilen Zugriff stärker schätzen.
Vor der Installation würde ich zwei Dinge prüfen: Erstens sollte das eigene Gerät mindestens Android oder iOS 10 unterstützen. Zweitens sollte klar sein, welche Aufgaben tatsächlich mobil erledigt werden sollen. Wenn es nur um gelegentliche Kontostandsabfragen geht, reicht vielleicht auch der bisherige Zugang. Wenn dagegen regelmäßig Rechnungen, Umsätze und Kontrollen anfallen, spielt die App ihre Stärke deutlich besser aus.
Dass sie bereits seit dem 21. Februar 2011 angeboten wird, zeigt ihre lange Präsenz im mobilen Banking. Für mich ist das weniger ein Grund für blindes Vertrauen als ein Hinweis darauf, dass die Anwendung nicht als kurzfristiger Versuch gedacht ist. Entscheidend bleibt trotzdem, ob ihr Ablauf zum eigenen Kontoalltag passt und ob man die Sicherheitsprüfungen konsequent mitmacht.
Mein Urteil nach der praktischen Nutzung
Die Commerzbank Banking-App ist eine solide, kostenlose Finanz-App für alle, die ihre Commerzbank-Geschäfte unkompliziert vom Smartphone aus erledigen möchten. Ich schätze besonders den direkten Weg von der Kontostandsprüfung zur Überweisung und die Möglichkeit, wiederkehrende Aufgaben in einen festen Ablauf zu bringen. Wer Einstellungen, Benachrichtigungen und persönliche Kontrollgewohnheiten bewusst nutzt, arbeitet damit schneller, ohne bei wichtigen Zahlungen unvorsichtig zu werden.
Ihre Grenzen liegen weniger in der täglichen Bedienung als in der klaren Spezialisierung auf das Commerzbank-Banking. Für ein umfassendes Haushaltsbuch, mehrere Banken oder intensive Finanzplanung würde ich ein ergänzendes Werkzeug wählen. Für die zentrale Frage „Was ist auf meinem Konto passiert, und welche normale Zahlung muss ich jetzt erledigen?“ ist sie dagegen gut positioniert.
Mein abschließender Rat lautet deshalb: Installieren lohnt sich besonders dann, wenn du ein Commerzbank-Konto hast und deine Bankwege regelmäßig selbst organisieren möchtest. Richte die Zugänge ohne Zeitdruck ein, prüfe Benachrichtigungen passend zu deinem Alltag und entwickle einen festen Ablauf für Kontrollen und Überweisungen. Die beste Nutzung entsteht nicht durch möglichst viele Klicks, sondern durch wenige, verlässliche Gewohnheiten.
Häufig gestellte Fragen zu Commerzbank Banking
Was ist Commerzbank Banking und welche Funktionen bietet die App?
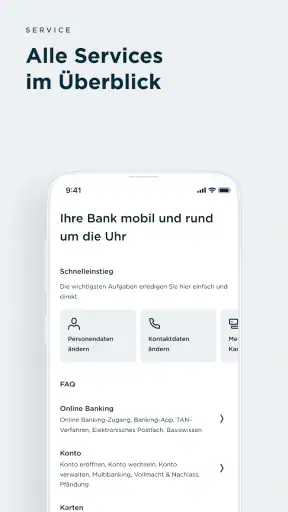
Commerzbank Banking ist die mobile Banking-App der Commerzbank für Android und iOS. Nach der Anmeldung lassen sich unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Kontoauszüge abrufen. Je nach Konto und Freischaltung können außerdem Karten verwaltet, Push-Benachrichtigungen aktiviert und bestimmte Serviceanfragen direkt in der App erledigt werden.
Wie sicher ist die Nutzung von Commerzbank Banking auf dem Smartphone?
Die App verwendet verschiedene Sicherheitsmechanismen, damit Bankgeschäfte nicht allein durch das Öffnen der Anwendung möglich sind. Dazu gehören ein persönliches Anmeldeverfahren sowie, abhängig vom Gerät und den Einstellungen, Fingerabdruck- oder Gesichtserkennung. Für bestimmte Aufträge kann zusätzlich eine Bestätigung über ein separates Sicherheitsverfahren erforderlich sein. Nutzer sollten ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben.
Wie kann ich mich bei Commerzbank Banking anmelden und die App einrichten?
Für die Einrichtung benötigen Sie in der Regel ein bestehendes Commerzbank-Konto, Ihre Online-Banking-Zugangsdaten und ein aktiviertes Freigabeverfahren. Nach dem Download führen die App und die Commerzbank durch die Registrierung und Gerätefreischaltung. Je nach Situation können weitere Angaben oder ein Bestätigungsschritt notwendig sein. Wer noch keinen Online-Banking-Zugang besitzt, muss diesen zunächst bei der Bank beantragen.
Kann ich mit Commerzbank Banking Überweisungen und Echtzeitüberweisungen durchführen?
Ja, über die App können Nutzer normalerweise Überweisungen erfassen und mit dem vorgesehenen Sicherheitsverfahren freigeben. Ob Echtzeitüberweisungen verfügbar sind, hängt vom jeweiligen Konto, den aktuellen Bankbedingungen und den Empfängerdaten ab. Vor dem Absenden sollten IBAN, Betrag und Verwendungszweck sorgfältig geprüft werden. Eine einmal freigegebene Überweisung lässt sich nicht immer problemlos zurückholen.
Ist Commerzbank Banking kostenlos und welche Voraussetzungen gelten für die Nutzung?
Der Download der App ist üblicherweise kostenlos. Für einzelne Bankleistungen, Kontomodelle oder besondere Transaktionen können jedoch Gebühren nach dem jeweils gültigen Preis- und Leistungsverzeichnis anfallen. Voraussetzung ist normalerweise ein Commerzbank-Konto mit aktiviertem Online-Banking sowie ein kompatibles, unterstütztes Smartphone. Zusätzlich werden eine Internetverbindung und ein aktuelles Betriebssystem empfohlen, damit Sicherheits- und Funktionsupdates genutzt werden können.













